Hypotheekrenteaftrek na 2027: de regel staat vast, de percentages niet
Het maximumtarief voor 2026 staat vast; 2027 is nog een voorstel en voor latere jaren is geen percentage vastgesteld.
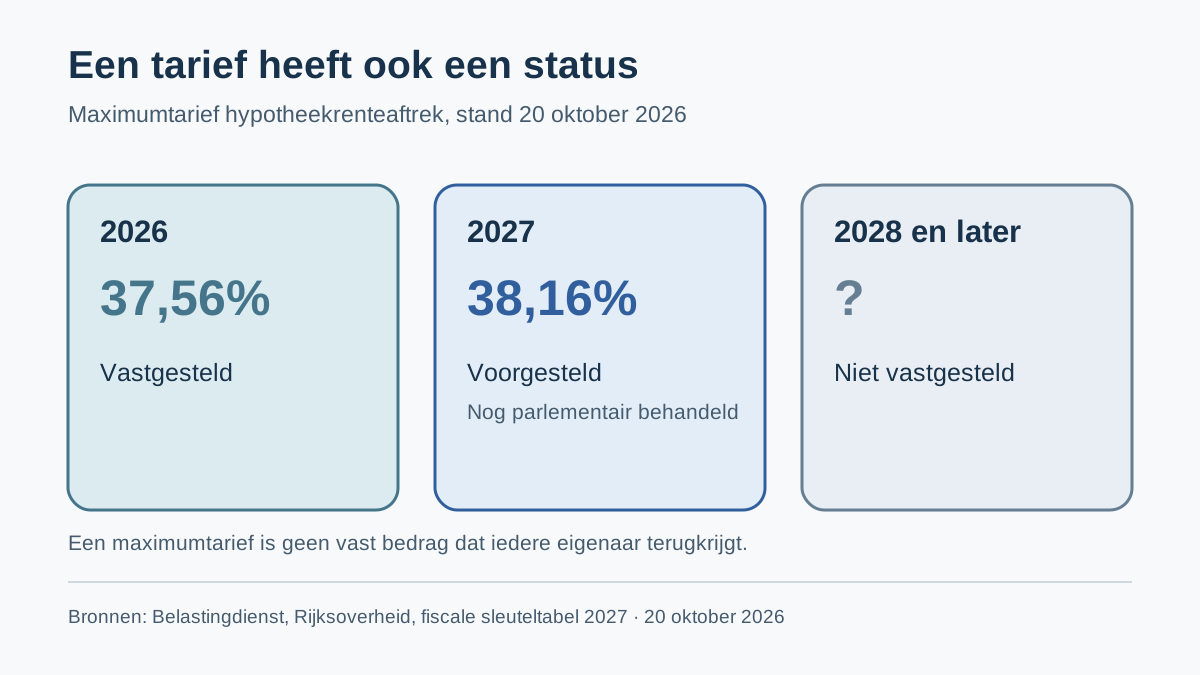
Welk maximumpercentage voor de hypotheekrenteaftrek geldt er in 2028 en de jaren daarna? Dat is nu niet als reeks vastgelegd. De bestaande wettelijke systematiek koppelt het maximale aftrektarief aan de tweede schijf van de inkomstenbelasting. Verandert dat schijftarief, dan beweegt het maximum onder de huidige wet mee. Een getal uit een kabinetsvoorstel of een eerdere raming is dus geen vastgesteld tarief voor latere jaren. [1]
Of hypotheekrente aftrekbaar is, hangt onder meer af van het doel, de datum en de voorwaarden van de lening. Voor een lening die op of na 1 januari 2013 voor het eerst is afgesloten, geldt volgens de Belastingdienst dat zij voor de eigen woning moet worden gebruikt en in maximaal 30 jaar minimaal annuïtair of lineair wordt afgelost. De aftrektermijn voor die lening begint bij het afsluiten ervan. Voor een later verhoogd leningdeel begint een eigen termijn; voor de oorspronkelijke lening blijven de bestaande voorwaarden gelden. [2]
Ook bij leningen van vóór 2013 kan de rente onder voorwaarden aftrekbaar blijven. Daarvoor gelden volgens de Belastingdienst maximaal 30 jaar en de voorwaarden die voor de bestaande lening golden. Voor een hypotheek van vóór 1 januari 2001 begint die termijn op 1 januari 2001. De regels voor een specifieke lening zijn dus niet uit alleen het kalenderjaar 2028 af te leiden. [3]
Voor 2026 is de maximale hypotheekrenteaftrek 37,56%, meldt de Rijksoverheid. De Belastingdienst legt uit dat in de hoogste belastingschijf een tariefcorrectie de aftrek tot dat niveau beperkt. Het percentage is daardoor gelijk aan het tarief van de tweede schijf. Het is een maximumtarief voor aftrek, geen belofte dat iedere eigenaar 37,56% van zijn betaalde rente terugkrijgt. [4]
In de fiscale sleuteltabel bij het Belastingplan 2027 staat voor dat jaar 38,16% als niveau voor zowel het tarief van de tweede schijf als het aftrektarief van de tariefmaatregel. De tabel is van september 2026 en hoort bij een pakket dat nog parlementair wordt behandeld. Het kabinet zegt zelf dat de voorstellen tijdens die behandeling kunnen veranderen en pas na instemming van beide Kamers definitief zijn. 38,16% is hier dus een voorstel voor 2027, geen vastgesteld percentage voor 2027 of later. [5]

Een antwoord op Kamervragen uit juni 2026 noemde eerder 38,19% voor 2027 en 38,23% structureel vanaf 2030, maar uitdrukkelijk als toenmalige verwachting onder een voorwaarde over de verwerking van zorgpremies. Die cijfers zijn geen afzonderlijk besluit. De latere sleuteltabel van september noemt voor 2027 38,16%; die verschillende momenten en statussen mogen niet als één definitieve reeks worden gepresenteerd. [6]
Onder de huidige wettelijke koppeling zal het maximale aftrektarief na 2027 meebewegen met het tarief van de tweede schijf. De toekomstige schijftarieven en eventuele wetswijzigingen zijn daarmee bepalend. Uit de nu beschikbare officiële bronnen volgt geen vastgesteld aftrekpercentage voor 2028 of latere jaren. Wie zijn woonlasten voor die jaren wil inschatten, moet dus onderscheid maken tussen de geldende regels voor zijn lening, aangenomen belastingtarieven en nog open voorstellen. [7]
Bronnen en beeldcredits
Beeldcredits 2
Beeldcredits 3
Redactie · 20 oktober 2026
Bronnen en beeldverantwoording
https://www.belastingdienst.nl/wps/wcm/connect/nl/koopwoning/content/hypotheekrente-aftrekken
https://www.belastingdienst.nl/wps/wcm/connect/nl/koopwoning/content/tariefsaanpassing-eigen-woning
https://www.rijksoverheid.nl/documenten/vraag-en-antwoord/huis-kopen/hypotheekrenteaftrek
https://zoek.officielebekendmakingen.nl/ah-tk-20252026-2338.html
https://www.rijksfinancien.nl/sites/default/files/bestanden/belastingplan-2027/pakket-belastingplan-2027/Fiscale-sleuteltabel-2027-incl-correctie-tarieven-energiebelasting-zelfstandigenaftrek.pdf
https://www.rijksoverheid.nl/actueel/nieuws/2026/09/15/belastingplan-2027-voorstellen-voor-beter-werkend-belastingstelsel-en-gezonde-overheidsfinancien
Bronnen per alinea
Dit beeld toont een algemene scène en geen herkenbare werkelijke locatie of instelling.
Databron beeld: https://www.belastingdienst.nl/wps/wcm/connect/nl/koopwoning/content/hypotheekrente-aftrekken.
Lees het verhaal →
Lees ook
Energiecoöperaties: samen kiezen wat er in de buurt gebeurt
HIER telt 696 actieve energiecoöperaties. De SCE-ronde van 2026 is gesloten; kosten en opbrengsten hangen af van het lokale project.
Slimme thermostaat: besparing hangt vooral af van hoe je nu stookt
De vaak genoemde 14% is een voorwaardelijke mogelijkheid. Een historisch Toon-onderzoek vond 5,1 tot 6,1%; geen van beide is een garantie voor jouw huis.
Houtkachel en open haard: landelijke regels en lokale stookverboden
Een algemeen landelijk kachelverbod bestaat niet. Gemeenten kunnen het gebruik lokaal beperken; de Stookwijzer geeft advies op basis van luchtkwaliteit en weer.
- https://www.belastingdienst.nl/wps/wcm/connect/nl/koopwoning/content/hypotheekrente-aftrekken
- https://www.belastingdienst.nl/wps/wcm/connect/nl/koopwoning/content/tariefsaanpassing-eigen-woning
- https://www.rijksoverheid.nl/documenten/vraag-en-antwoord/huis-kopen/hypotheekrenteaftrek
- https://zoek.officielebekendmakingen.nl/ah-tk-20252026-2338.html
- https://www.rijksfinancien.nl/sites/default/files/bestanden/belastingplan-2027/pakket-belastingplan-2027/Fiscale-sleuteltabel-2027-incl-correctie-tarieven-energiebelasting-zelfstandigenaftrek.pdf
- https://www.rijksoverheid.nl/actueel/nieuws/2026/09/15/belastingplan-2027-voorstellen-voor-beter-werkend-belastingstelsel-en-gezonde-overheidsfinancien
- Energiecoöperaties: samen kiezen wat er in de buurt gebeurtHIER telt 696 actieve energiecoöperaties. De SCE-ronde van 2026 is gesloten; kosten en opbrengsten hangen af van het lokale project.Lees het verhaal →
- Slimme thermostaat: besparing hangt vooral af van hoe je nu stooktDe vaak genoemde 14% is een voorwaardelijke mogelijkheid. Een historisch Toon-onderzoek vond 5,1 tot 6,1%; geen van beide is een garantie voor jouw huis.Lees het verhaal →
- Houtkachel en open haard: landelijke regels en lokale stookverbodenEen algemeen landelijk kachelverbod bestaat niet. Gemeenten kunnen het gebruik lokaal beperken; de Stookwijzer geeft advies op basis van luchtkwaliteit en weer.Lees het verhaal →