Wonen & beleid
Wonen in 2027: een belastingvoorstel naast een al genomen huurprijsbesluit
De voorgestelde overdrachtsbelasting en de veranderingen in huurpunten hebben niet dezelfde status. Ook een hogere maximale huurprijs is iets anders dan een automatische verhoging van een lopende huur.
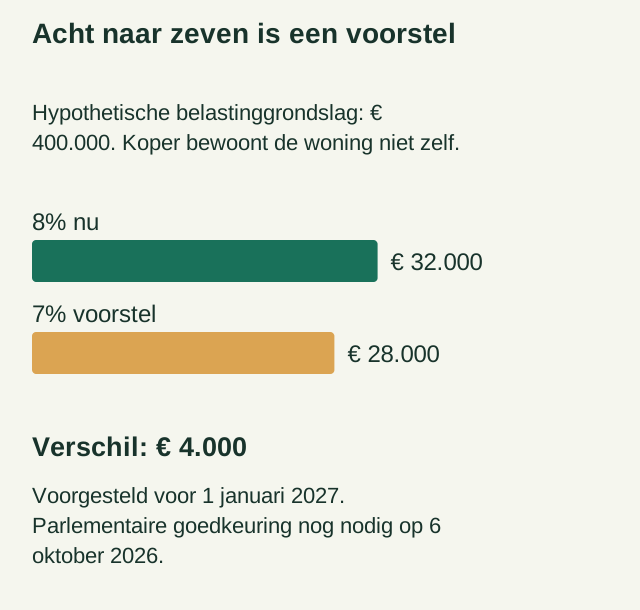
Acht naar zeven procent: het kabinet wil de overdrachtsbelasting verlagen voor woningen waarin de koper niet zelf gaat wonen. De beoogde ingangsdatum is 1 januari 2027. Op de peildatum van dit artikel, 6 oktober 2026, is het nog een voorstel uit het Belastingplan. De Tweede en Eerste Kamer moeten het goedkeuren; de plannen kunnen tijdens de behandeling veranderen.
De doelgroep is onderdeel van het cijfer. Het gaat bijvoorbeeld om een woning voor verhuur of een vakantiewoning. De voorgestelde zeven procent is geen nieuw tarief voor iedere woningkoper. Een eenvoudig rekenvoorbeeld laat de omvang zien: bij een volledig hypothetische belastinggrondslag van 400.000 euro bedraagt acht procent 32.000 euro en zeven procent 28.000 euro. Het verschil is 4.000 euro, als het voorstel in die vorm ingaat. Het voorbeeld zegt niets over de grondslag of andere kosten van een concrete aankoop.
Naast dit belastingvoorstel ligt er een gepubliceerd besluit over het Woningwaarderingsstelsel. Dat is het puntensysteem waarmee voor gereguleerde woningen een maximale huurprijs wordt bepaald. Het besluit van 10 september verscheen op 18 september 2026 in het Staatsblad. De hier beschreven wijzigingen gaan op 1 januari 2027 in. Die status verschilt van een belastingmaatregel die nog door het parlement moet.
Een van de wijzigingen betreft zelfstandige huurwoningen zonder enige privé- of gedeelde buitenruimte. Daar vervallen vijf minpunten. In de toelichting wordt het effect op de maximale huurprijsgrens op ongeveer 34 euro per maand gesteld. Dat is een uitleg van het effect op de prijsgrens, geen bedrag dat vanaf januari bij iedere bestaande huur wordt opgeteld. Het genoemde voorbeeld is bovendien gebaseerd op het prijspeil van de toelichting.
Een tweede verandering gaat over woningen waarvan de punten vanwege de WOZ-cap terugvallen tot 186. De WOZ-cap begrenst de rol van de woningwaarde in de puntentelling. Het nieuwe besluit staat bij deze woningen een prijsopslag toe die wordt afgeleid van hun puntentotaal vóór die begrenzing. De woning blijft gereguleerd en houdt een maximale huurprijsgrens. Het besluit past daarnaast de waardering van kleine rijksmonumenten aan.
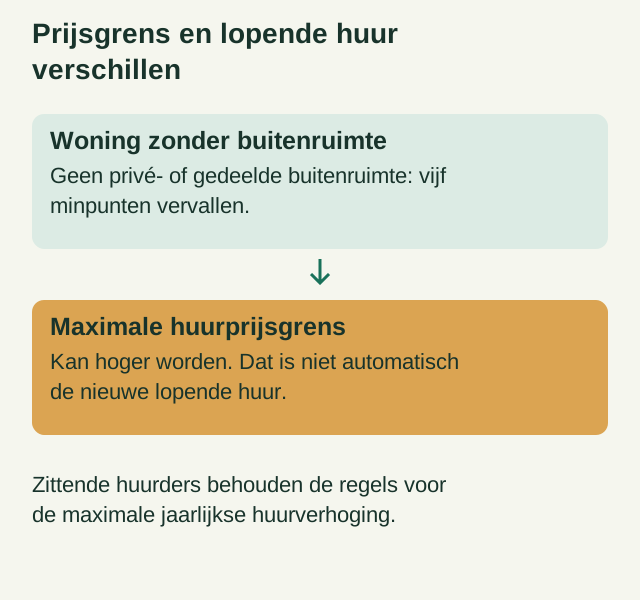
Voor een zittende huurder blijft het verschil tussen prijsgrens en betaalde huur essentieel. De toelichting vermeldt dat de maximale jaarlijkse huurverhogingspercentages blijven gelden. Een verhuurder kan daardoor niet alleen op grond van een hogere grens de lopende huur ineens tot dat nieuwe bedrag brengen. Bij een bewonerswisseling kan een nieuwe huur wel aansluiten bij de dan geldende maximale grens.
De maatregelen zijn bedoeld om verhuurders meer ruimte te geven en woningen voor verhuur te behouden. Dat is een beleidsdoel, geen al gemeten resultaat. Wie de woonplannen voor 2027 leest, moet daarom zowel de status als het soort bedrag uit elkaar houden: een voorgesteld belastingtarief, een besloten prijsgrens en de huur die een bewoner daadwerkelijk betaalt.