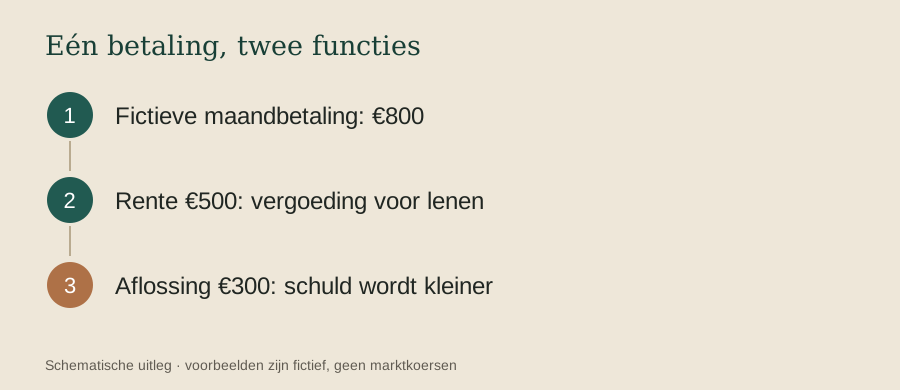
Rente is de vergoeding voor het lenen. Aflossing vermindert het bedrag dat je nog verschuldigd bent. Bij een hypotheek waarbij je gedurende de looptijd aflost, zitten die twee onderdelen in de betalingen. De verhouding hangt af van de hypotheekvorm en het contract.
Neem een fictieve maand waarin je 800 euro betaalt: 500 euro rente en 300 euro aflossing. De schuld wordt in dat voorbeeld 300 euro kleiner. Het volledige maandbedrag als rente beschrijven zou dus onjuist zijn. Maar het aflossingsdeel is ook niet langer vrij beschikbaar op je betaalrekening.
Dat laatste onderscheid is belangrijk. Minder schuld is iets anders dan meer geld dat je morgen kunt uitgeven. Een woning kan waarde vertegenwoordigen, terwijl de ruimte op de bankrekening beperkt is. Omgekeerd vertelt een flinke bankrekening op zichzelf weinig over de schuld die er tegenover staat.
Ook extra aflossen is niet alleen een rekensom van rente maal bedrag. De AFM legt uit dat bij vervroegd aflossen soms een vergoeding geldt, afhankelijk van onder meer contract en omstandigheden. Daarnaast kunnen fiscale gevolgen en persoonlijke omstandigheden meespelen. Dit algemene onderscheid beslist daarom niet wat voor een individueel huishouden de beste keuze is.
Wat het wel doet: je maandlast leesbaar maken. Vraag welk deel de kosten van lenen vormt en welk deel de schuld verlaagt. Dan zie je waarom twee huishoudens met dezelfde maandelijkse betaling toch een heel ander verloop van hun hypotheek kunnen hebben.