Vermogen
Van 25,6 naar 21,9 procent: een bankenstresstest is geen voorspelling
Twaalf kleine en middelgrote banken zijn doorgerekend onder een ernstig scenario. De gezamenlijke uitkomst zegt iets over hun weerbaarheid, maar is geen oordeel over elke bank afzonderlijk.

Een economie die in drie jaar fors krimpt, terwijl prijzen stijgen en huizen minder waard worden. DNB legt zo'n combinatie aan banken voor om te onderzoeken wat hun kapitaalpositie onder druk zou doen. De uitkomst van de stresstest van 2026 is een berekening onder veronderstellingen. Ze vertelt niet dat die gebeurtenissen in 2028 zullen zijn uitgekomen.
Het cijfer aan het begin en het einde
De test betreft twaalf Nederlandse kleine en middelgrote banken die rechtstreeks onder toezicht van DNB staan. In het technische verslag van 7 september staat hun gemiddelde CET1-ratio aan het einde van 2025 op 25,6 procent. Onder het ongunstige scenario daalt die berekende ratio aan het einde van 2028 naar 21,9 procent: een afname van 3,7 procentpunt.
CET1 staat voor Common Equity Tier 1, een vorm van kernkapitaal. De ECB legt uit dat dit doorgaans aandelenkapitaal, ingehouden winst en andere reserves omvat. De ratio zet dat kapitaal af tegen risicogewogen activa: een maat waarin de risico's van bezittingen, zoals leningen, meewegen. Het percentage is dus geen aandeel van de spaartegoeden dat zou verdwijnen.
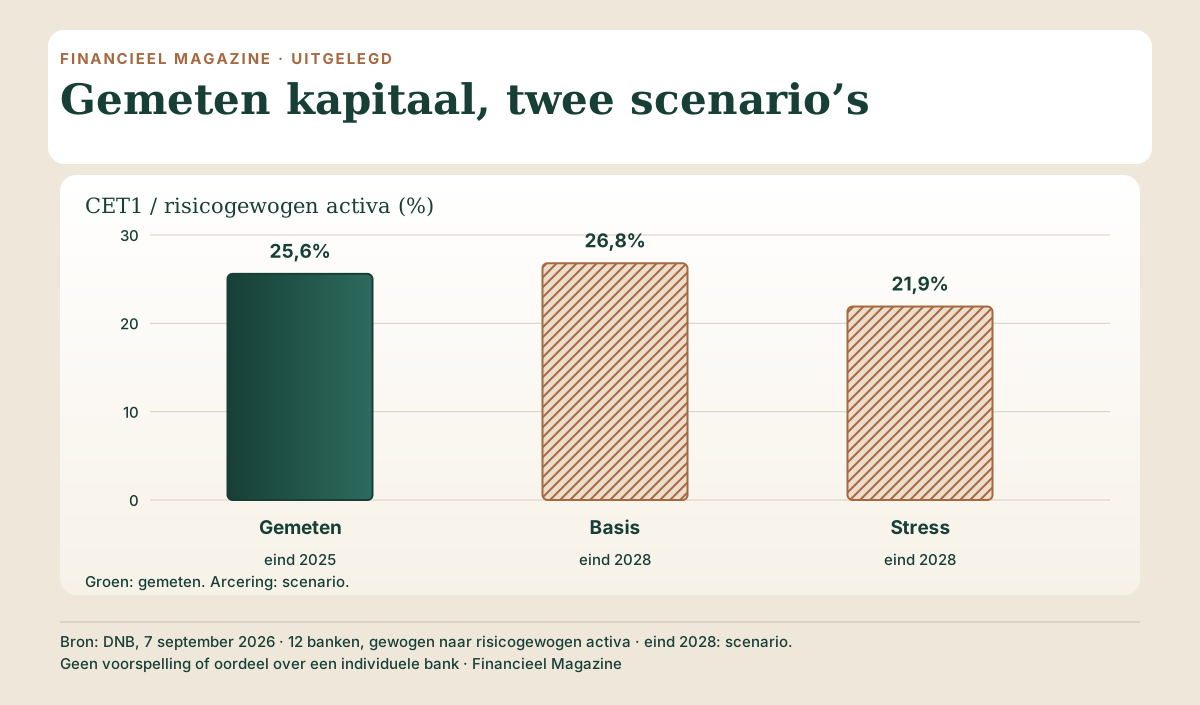
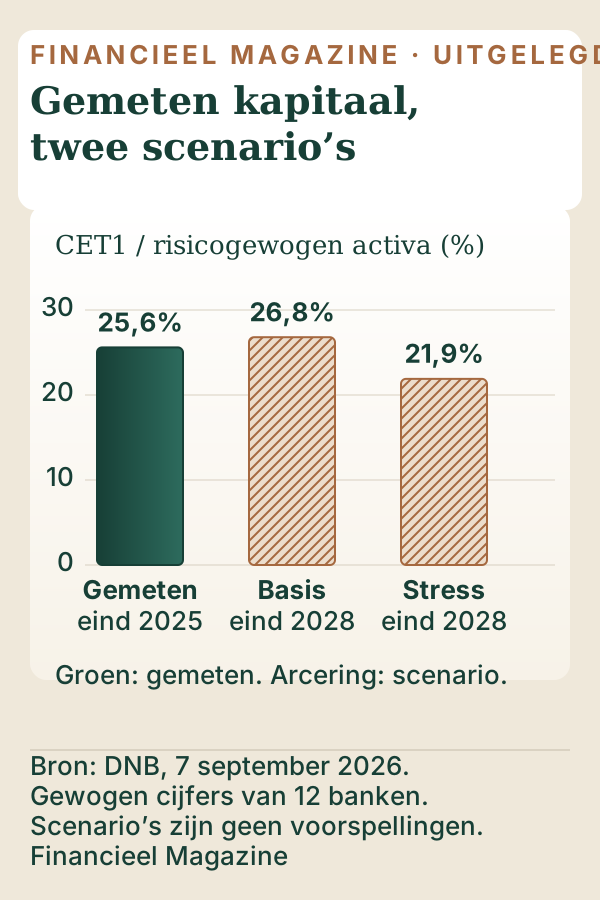
Het onderscheid tussen begin en einde is essentieel. De 25,6 procent is de gemeten uitgangspositie; de 21,9 procent is een gesimuleerde uitkomst. In het basisscenario komt de berekening voor eind 2028 op 26,8 procent uit. Ook dat is een scenario-uitkomst, geen later gemeten feit.
Wat wordt er verondersteld?
Het ongunstige scenario bevat voor Nederland over 2026 tot en met 2028 onder meer een daling van het reële bruto binnenlands product met 6,3 procent, een stijging van consumentenprijzen met 9,8 procent en een toename van het werkloosheidspercentage met 6,9 procentpunt. Het technische verslag vermeldt uitdrukkelijk dat dit veranderingen over de volledige driejaarsperiode zijn. Het zijn geen jaarcijfers en geen economische voorspellingen in dit artikel.

Volgens DNB blijft de gezamenlijke kapitaalpositie in die test boven de wettelijke minimumeisen. De relatief sterke uitgangspositie helpt daarbij. Het doel is te beoordelen hoe de deelnemende banken een zware economische terugval kunnen opvangen.
Twaalf banken, één gezamenlijke uitkomst
De deelnemers vormen twaalf van de in totaal 21 Nederlandse instellingen in deze categorie. De steekproef vertegenwoordigt 86 procent van hun totale activa. Het verslag presenteert gezamenlijke cijfers voor de twaalf deelnemers; de gemiddelden zijn gewogen naar risicogewogen activa.
DNB benadrukt dat de gevolgen per instelling verschillen, onder meer door bedrijfsmodel, portefeuille en gevoeligheid voor renteontwikkelingen. Het gezamenlijke percentage kan daarom niet aan elke bank afzonderlijk worden toegeschreven. Het levert ook geen ranglijst op waaruit een lezer een bankkeuze kan afleiden.
De test dient het toezicht: de uitkomst is een vertrekpunt voor aanvullende kapitaalrichtsnoeren. Het meest bruikbare antwoord is daarmee begrensd. Onder dit ernstige scenario blijft de gezamenlijke kapitaalpositie van deze deelnemers volgens DNB op peil; wat er werkelijk zal gebeuren, is daarmee niet vastgesteld.