Kabinet wil overdrachtsbelasting op tweede woningen verlagen
Redactie ·
Een wetsvoorstel brengt het tarief voor woningen die de koper niet zelf bewoont van 8 naar 7 procent per 2027. De maatregel geldt breder dan alleen verhuurwoningen.
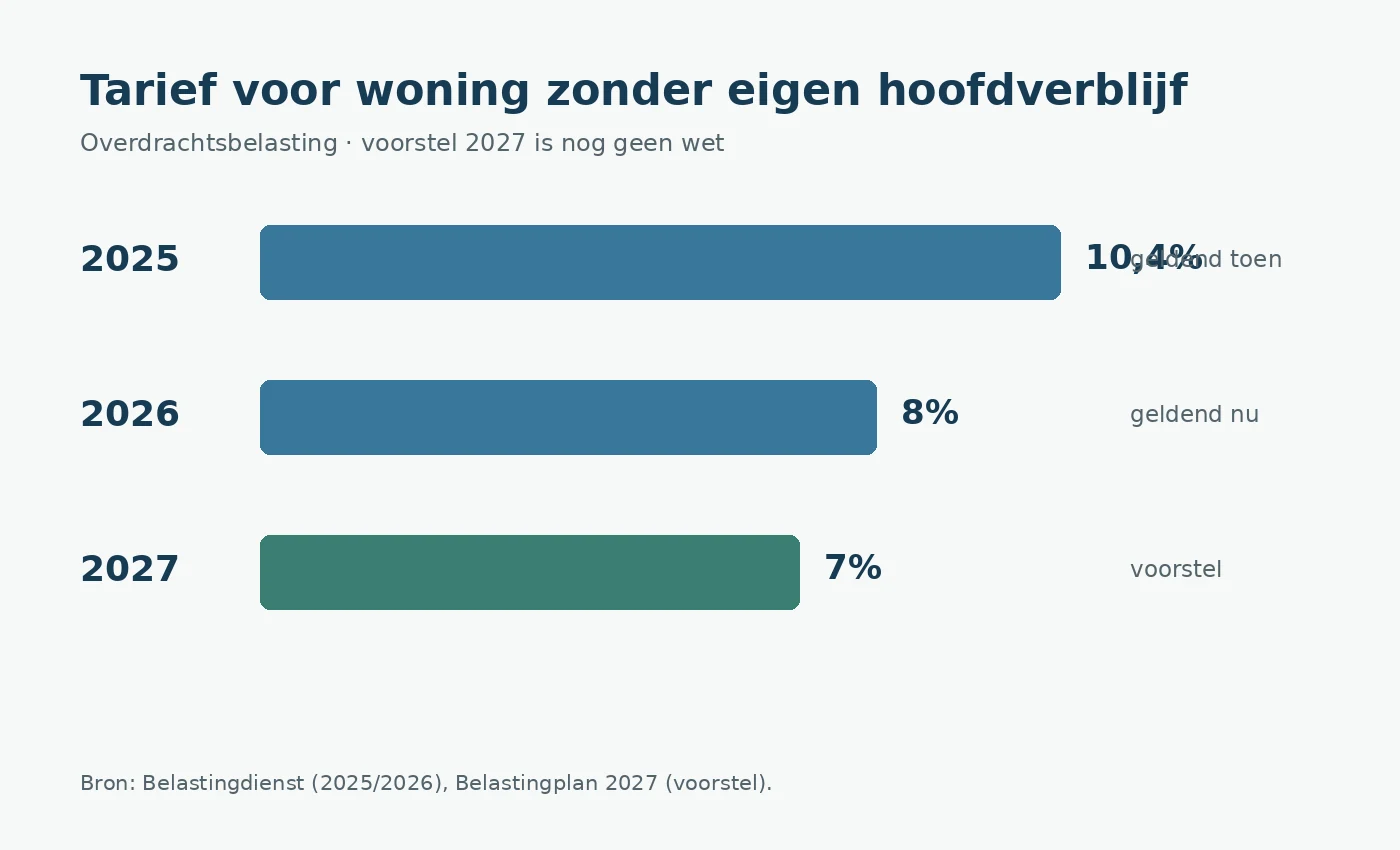
Wie in 2026 een woning koopt zonder die zelf als hoofdverblijf te gebruiken, betaalt 8 procent overdrachtsbelasting. Het kabinet stelt voor dit algemene woningtarief per 1 januari 2027 naar 7 procent te verlagen. In 2025 was het nog 10,4 procent. De verlaging voor 2027 is nog geen wet.
Het voorstel gaat niet alleen over verhuurders. Volgens de toelichting vallen ook een tweede woning, vakantiewoning of een woning voor een kind onder het tarief wanneer de koper er niet zelf voor langere tijd woont. Een tegelijk gekochte aanhorigheid, zoals een garage, volgt in het voorstel hetzelfde woningtarief.
Andere tarieven blijven een andere categorie. Voor een woning die de koper zelf als hoofdverblijf gebruikt, geldt in 2026 2 procent; de startersvrijstelling kan onder voorwaarden op 0 procent uitkomen. Voor andere onroerende zaken, zoals bedrijfspanden, is het tarief 10,4 procent. Die percentages worden in het ingediende voorstel niet door deze wijziging verlaagd.
Het kabinet zegt met het lagere tarief investeringen in de huurmarkt en het aanbod van huurwoningen te willen stimuleren. De eigen toelichting verwacht een positief maar beperkt effect. Een lager tarief voor kopers betekent dus niet dat het aantal huurwoningen of de huurprijs op een bekende manier zal veranderen.
Ook de budgetramingen vragen voorzichtigheid. De memorie van toelichting rekent vanaf 2028 met € 75 miljoen minder belastingopbrengst per jaar, terwijl de factsheetbundel € 84 miljoen noemt. Die documenten spreken elkaar tegen; het precieze structurele bedrag is daarmee niet eenduidig vastgesteld.
Het Belastingplan 2027 is op 8 oktober nog in behandeling bij de Tweede Kamer. Daarna moet ook de Eerste Kamer instemmen. Tot een besluit is 8 procent het geldende tarief voor deze woningcategorie, en 7 procent een voorstel met een beoogde ingangsdatum.