Een cryptowallet bewaart in technische zin niet de munten zoals een portemonnee bankbiljetten bewaart. De toegang draait om cryptografische sleutels waarmee transacties kunnen worden geautoriseerd. De Amerikaanse beleggersvoorlichting Investor.gov gebruikt dat onderscheid om uit te leggen wat bewaring werkelijk inhoudt.
Bij zelfbewaring beheert de gebruiker de relevante geheime sleutels of het herstelmateriaal. Dat geeft controle, maar maakt veilig beheer essentieel. Wie alle mogelijkheden tot herstel kwijtraakt, kan de toegang verliezen. Wie herstelgegevens aan een kwaadwillende geeft, kan die controle juist uit handen geven. Een herstelzin is daarom geen gewone klantenservicecode.
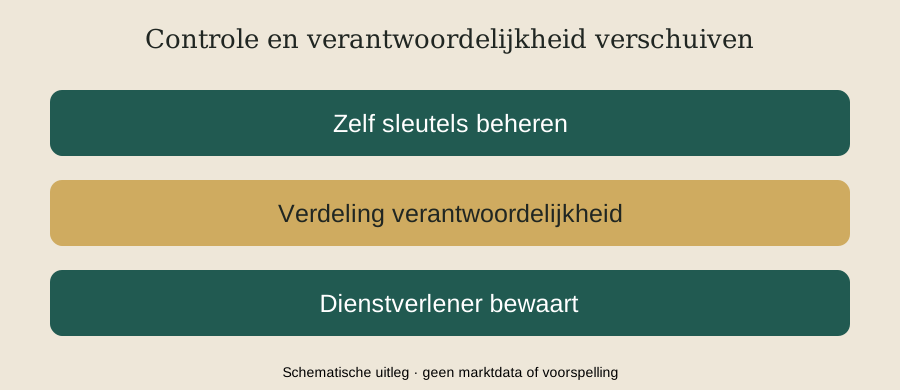
Bij bewaring door een derde neemt een dienstverlener taken over. Daar ontstaan andere vragen: welke aanspraak heeft de klant, hoe worden tegoeden bewaard, welke voorwaarden gelden voor opname en wat gebeurt er als de dienstverlener in problemen komt? De SEC noemt die vragen expliciet bij de vergelijking tussen zelfbewaring en bewaring door derden.
De slogans bij beide routes zijn korter dan de werkelijkheid. Zelf beheren betekent niet dat software, apparaten en menselijk handelen geen rol meer spelen. Uitbesteden betekent niet dat ieder risico door de dienstverlener wordt overgenomen. De verdeling verandert; ze verdwijnt niet. Voor beide vormen bestaan bovendien verschillende technische oplossingen.
Dat maakt bewaring tot een financieel onderwerp op zichzelf. Niet alleen de prijs van een munt bepaalt wat een bezit waard is voor degene die het aanhoudt. Ook de mogelijkheid om er daadwerkelijk over te beschikken telt. Een koers op een scherm en controle over een transactie zijn twee verschillende zekerheden.