DNB omschrijft premie als de vergoeding aan een verzekeraar voor een of meer uitkeringen volgens de verzekering. Of een specifieke gebeurtenis wordt vergoed, hangt af van de overeenkomst. Een verzekering is dus geen spaarpot waar iedere deelnemer automatisch zijn eigen inleg weer uit terugkrijgt.
Een fictief voorbeeld helpt het gevoel te verklaren. Twee huishoudens betalen voor dezelfde soort dekking. Het ene krijgt geen schade, het andere wel. Dat verschil achteraf betekent niet dat het eerste huishouden vooraf al wist dat het veilig zou blijven. Onzekerheid is juist de reden dat de afspraak wordt gemaakt.
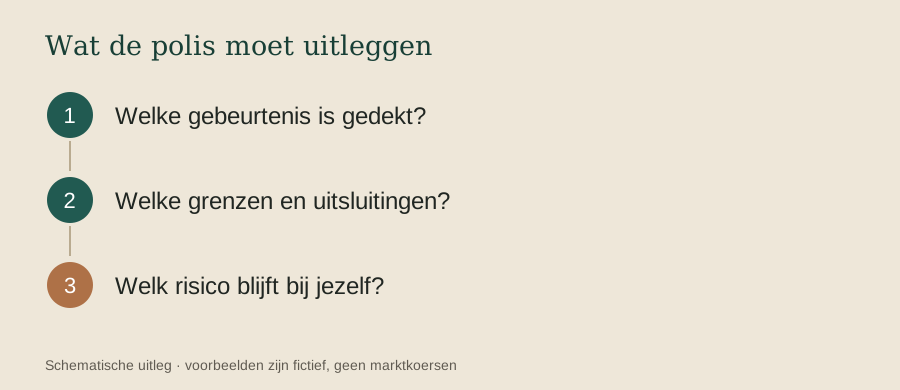
Dat neemt niet weg dat de inhoud telt. Een eigen risico, een maximumbedrag of een uitsluiting bepaalt welk deel van de schade bij jou kan blijven. Twee polissen met dezelfde naam hoeven daarom niet dezelfde bescherming te geven. Alleen de maandpremie naast elkaar zetten laat die verschillen weg.
Ook een verzekeraar moet zijn eigen financiële risico's kunnen dragen. DNB houdt toezicht op de financiële gezondheid en het risicobeheer van verzekeraars. Dat toezicht is iets anders dan een belofte dat ieder voorval onder jouw polis valt; daarvoor blijft de concrete dekking beslissend.
De vraag of een verzekering zinvol is, laat zich dus niet eerlijk beantwoorden met alleen de uitkeringen van afgelopen jaar. Kijk naar de afspraak die er lag en naar het risico dat zonder die afspraak bij jou was gebleven. Geen schade is prettig nieuws. Het maakt de eerdere onzekerheid niet achteraf ongedaan.