De Bank of England legt uit dat commerciële banken bij kredietverlening doorgaans nieuw giraal geld creëren. Tegenover de lening als bezit van de bank komt een tegoed op een rekening te staan. Voor de klant is dat tegoed geld, terwijl de lening een schuld is.
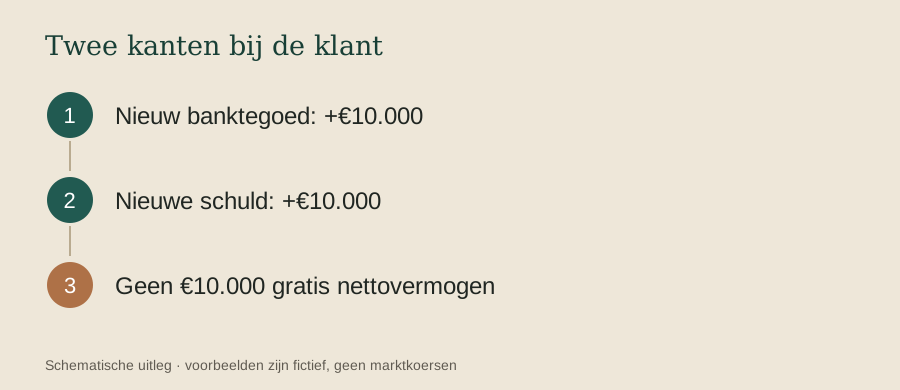
In een vereenvoudigd voorbeeld verstrekt een bank een lening van 10.000 euro. De klant krijgt een tegoed van 10.000 euro en moet tegelijk 10.000 euro terugbetalen. Er is dus niet ineens 10.000 euro extra nettovermogen voor die klant ontstaan. Het nieuwe betaalmiddel komt samen met een verplichting.
Dat banken dit kunnen, betekent niet dat zij onbeperkt gratis geld kunnen uitdelen. Zij moeten rekening houden met kredietrisico, kapitaal, liquiditeit, regelgeving en de vraag naar leningen. Als de klant geld naar een andere bank overmaakt, moet de betaling tussen banken ook kunnen worden afgewikkeld.
Bij aflossing van de hoofdsom wordt giraal geld weer vernietigd, zo beschrijft de Bank of England. Rentebetalingen hebben een andere boekhoudkundige functie. Dat onderscheid voorkomt de gedachte dat iedere betaling aan een bank op precies dezelfde manier de geldhoeveelheid verandert.
De kern is minder magisch dan zij eerst klinkt: geld en schuld ontstaan in samenhang. Het laatjesbeeld mist die dubbele boeking. Wie de twee kanten naast elkaar ziet, begrijpt beter waarom kredietverlening de economie ruimte kan geven én waarom het vermogen om terug te betalen zo belangrijk blijft.