De Nederlandse Depositogarantie beschermt in aanmerking komende banktegoeden tot 100.000 euro per persoon per bank. Het bedrag geldt dus niet afzonderlijk voor iedere rekening. Betaal- en spaartegoeden bij dezelfde bank worden voor die grens bij elkaar opgeteld. DNB legt ook uit dat één bank verschillende handelsnamen kan voeren.
Stel, uitsluitend als voorbeeld, dat iemand 70.000 euro bij merk A heeft en 60.000 euro bij merk B. Als beide onder dezelfde bankvergunning vallen, is dat samen 130.000 euro bij één bank. Onder de gewone grens valt dan 100.000 euro, niet twee keer dat bedrag. Bij verschillende banken kan de uitkomst anders zijn. De namen in dit voorbeeld verwijzen niet naar bestaande aanbieders.
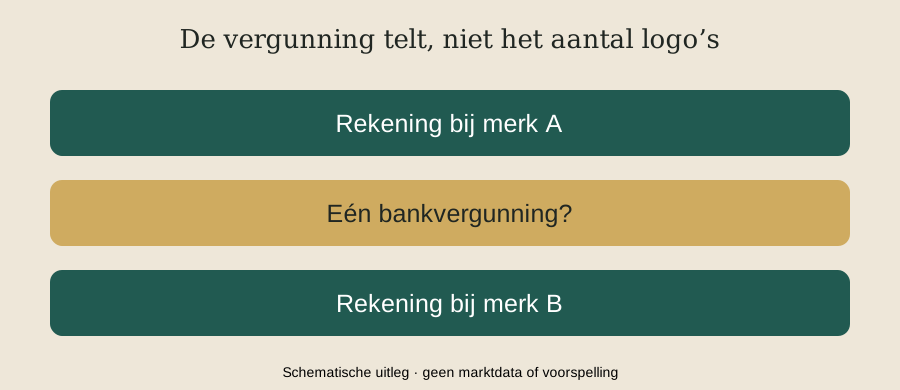
Het informatieblad depositogarantiestelsel is daarom een belangrijk document. Daarin staat onder welk stelsel het tegoed valt en welke namen bij dezelfde bank horen. Een buitenlands klinkende naam bewijst niet automatisch dat een buitenlands stelsel geldt, en een Nederlands ogende app bewijst het omgekeerde evenmin. De juridische bank is de relevante eenheid.
Ook het product doet ertoe. Depositogarantie is geen algemene bescherming voor alles wat een financieel platform aanbiedt. Aandelen, obligaties en crypto vallen niet onder de Nederlandse garantie voor banktegoeden. Dat onderscheid blijft belangrijk wanneer sparen en beleggen naast elkaar in dezelfde app staan. Het scherm maakt ze buren; het recht maakt ze geen gelijke producten.
Er bestaan bijzondere situaties, waaronder tijdelijk hogere bescherming bij bepaalde gebeurtenissen. Die hebben eigen voorwaarden en veranderen de gewone grens niet voor iedereen. De kern is eenvoudiger dan alle logo’s suggereren: spreiding begint bij weten bij welke instelling je werkelijk een vordering hebt. Twee schermen zijn nog geen twee vangnetten.