Omzet is het bedrag aan verkopen, doorgaans bekeken zonder btw. Winst ontstaat pas nadat de bijbehorende kosten zijn verwerkt. KVK maakt in haar financiële voorlichting dat onderscheid tussen verkopen en verdienen. Een hogere omzet is dus niet hetzelfde als een hogere winst.
Neem een denkbeeldig product dat voor 100 euro wordt verkocht en 80 euro aan inkoop kost, beide exclusief btw. Het verschil is 20 euro. Dat is een brutomarge van 20 procent van de verkoopprijs. De opslag op de inkoopprijs is echter 25 procent: 20 gedeeld door 80. Hetzelfde verschil levert twee percentages op.
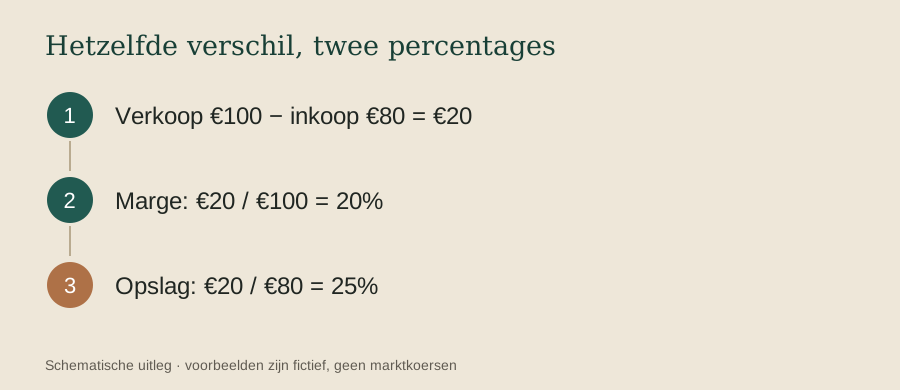
Van die 20 euro moeten in dit voorbeeld andere kosten nog af. Denk aan de winkelruimte, administratie of personeelskosten die niet in die inkoopprijs zitten. De brutomarge gelijkstellen aan wat de ondernemer privé overhoudt zou daarom veel te snel zijn.
Ook groei kan tegenvallen als de verhouding verandert. Verkoop je in een fictief scenario tweemaal zoveel, maar blijft per stuk de helft van de bijdrage over, dan groeit die totale bijdrage niet. Meer beweging aan de kassa is op zichzelf geen bewijs van meer ruimte onder aan de streep.
Het mooie aan de marge is dat zij de grote omzetkop terugbrengt tot een begrijpelijke vraag: hoeveel van iedere verkochte euro blijft voor de volgende kostenlaag beschikbaar? Zet die vraag naast de omzet, en het succesverhaal krijgt diepte. Dan zie je beter of een onderneming vooral harder draait of ook werkelijk meer verdient.