Bij aandeleninkoop koopt een bedrijf eerder uitgegeven aandelen terug. Voor de aandeelhouders die blijven zitten kan daardoor een groter belang per overgebleven aandeel ontstaan. De onderneming besteedt wel geld aan die aankoop. Er verdwijnt dus niet alleen een deel van de aandelen uit de berekening; er gaat ook geld de deur uit.
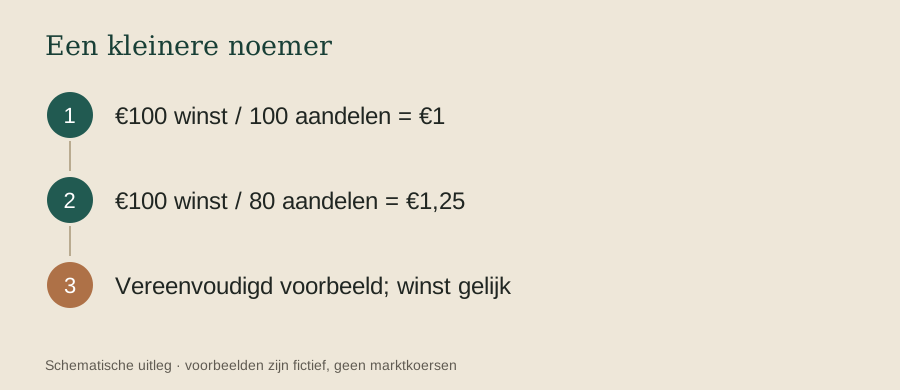
Een hypothetisch bedrijf maakt 100 euro winst en heeft 100 aandelen die voor de berekening meetellen. Dat is 1 euro winst per aandeel. Breng dat aantal terug tot 80 en houd de winst voor het rekenvoorbeeld gelijk. Dan wordt het 1,25 euro per aandeel. De winst per aandeel stijgt met 25 procent, terwijl de totale winst geen cent is gegroeid.
In een echt jaarverslag gebruikt die berekening een gewogen gemiddeld aantal aandelen. Het moment van inkopen telt dus mee. Bovendien kan een onderneming nieuwe aandelen uitgeven, bijvoorbeeld rond beloning of een overname. Een groot inkoopprogramma is daardoor niet automatisch dezelfde vermindering van het uiteindelijke aandelenaantal.
De kwaliteit van zo'n besluit laat zich niet uit één percentage halen. Met hetzelfde geld had een onderneming bijvoorbeeld schulden kunnen verminderen of kunnen investeren. En de prijs waartegen wordt ingekocht doet ertoe. Veel betalen voor iets maakt het niet aantrekkelijker doordat de koper toevallig het eigen bedrijf is.
Voor jou maakt dat de presentatie van kwartaalcijfers interessanter. Totale winst, winst per aandeel en kaspositie beantwoorden verschillende vragen. Als alleen het cijfer per aandeel schittert, is het de moeite waard ook naar de noemer te kijken. Daar kan een deel van het succesverhaal zitten.