Een jaarrekening kijkt grotendeels terug. De prijs van een aandeel bevat ook ideeën over wat een onderneming later kan verdienen. Daardoor beantwoorden een winstbericht en een beurskoers verschillende vragen. Het eerste beschrijft prestaties; in de tweede worden ook verwachtingen verhandeld.
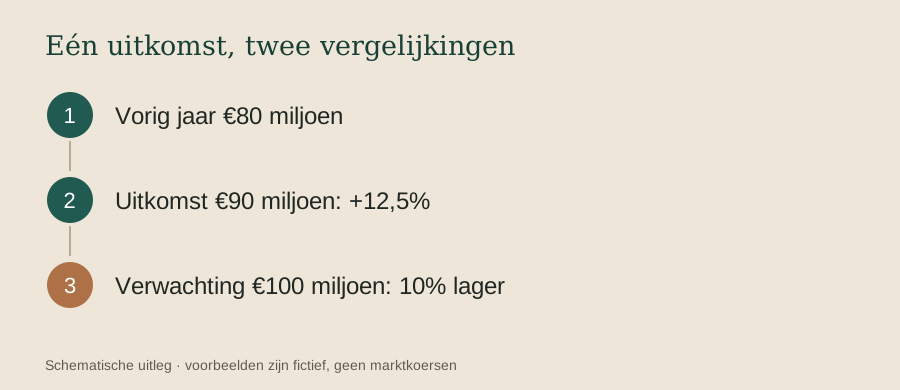
Stel je een fictief bedrijf voor dat vorig jaar 80 miljoen euro verdiende. Dit jaar wordt het 90 miljoen. Dat is 12,5 procent groei. Had iemand op 100 miljoen gerekend, dan is hetzelfde resultaat voor die persoon een tegenvaller van 10 procent tegenover de verwachting. Beide vergelijkingen zijn rekenkundig juist. Ze gebruiken alleen een andere meetlat.
Daarmee is nog niet voorspeld hoe een aandeel zal bewegen. Beleggers kunnen heel verschillend denken over dezelfde publicatie. Misschien vinden zij de kasstroom sterker dan verwacht, of de vooruitzichten zwakker. Misschien zat de zorg al in de koers. Een verklaring achteraf is niet hetzelfde als een model dat de volgende beweging zeker voorspelt.
De SEC wijst lezers van een jaarverslag daarom ook op de toelichting van het management, risico's en toekomstgerichte uitspraken. Zulke passages helpen begrijpen welke omstandigheden achter de cijfers liggen. Een verwachting blijft wel een verwachting, ook als zij in een keurig document staat.
Voor jou geeft dit een bruikbare manier om beursnieuws te lezen: ten opzichte waarvan is iets goed of slecht? Vorig jaar, de eigen doelstelling, of de verwachting van analisten? Zonder die vergelijking klinkt een koersreactie al snel onbegrijpelijk. Met de meetlat erbij wordt zichtbaar waar de echte verrassing zat.