De rente die op een rekening staat is nominaal: een percentage in euro’s, zonder correctie voor prijsstijgingen. De reële rente probeert juist zichtbaar te maken wat er met de koopkracht gebeurt. De ECB gebruikt dit onderscheid omdat een bedrag pas betekenis krijgt naast de prijzen van wat je ermee wilt kopen.
Neem een bewust verzonnen jaar met 3 procent spaarrente en 4 procent inflatie. Een tegoed van 1.000 euro groeit, zonder belasting of kosten, naar 1.030 euro. Een mandje dat eerst 1.000 euro kostte, kost daarna 1.040 euro. Je hebt 30 euro meer, maar komt voor hetzelfde mandje 10 euro tekort. Geen bank heeft geld van de rekening gehaald; de verhouding tussen geld en goederen is veranderd.
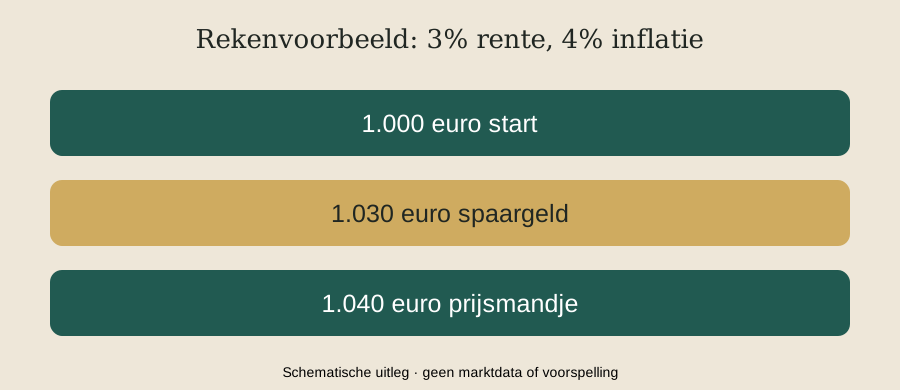
De precieze reële verandering in dit voorbeeld is 1,03 gedeeld door 1,04, min één: ongeveer min 0,96 procent. Rente min inflatie, hier min één procentpunt, is de gebruikelijke benadering. Bij kleine percentages ligt die dichtbij, maar het blijven verschillende berekeningen.
Het gemiddelde prijsmandje is bovendien niet jouw persoonlijke boodschappenlijst. De inflatiemaatstaf bundelt uiteenlopende bestedingen. Wie relatief veel uitgeeft aan een categorie die sterk duurder wordt, kan iets anders ervaren dan het gemiddelde. Dat maakt de officiële maatstaf niet zinloos; het maakt haar een referentie, geen persoonlijke kassabon.
De winst van deze rekensom is niet een voorspelling van volgend jaar. Ze laat zien waarom een hoog rentepercentage op zichzelf onvoldoende vertelt. Dezelfde rente kan bij lage inflatie koopkracht opleveren en bij hoge inflatie koopkracht verliezen. De vraag is uiteindelijk niet hoeveel euro’s erbij komen, maar hoeveel mogelijkheden die euro’s behouden.