De ECB stuurt rechtstreeks aan de korte kant van de rentemarkt. Een hypotheekaanbieder die een tarief voor tien jaar vast aanbiedt, moet over een veel langere periode nadenken. Niet alleen het rentebesluit van vandaag telt mee, maar ook de verwachte rente in de jaren daarna. Die verwachtingen worden al op financiële markten verwerkt voordat een besluit officieel is.
Daarom kan een renteverlaging nauwelijks nieuws zijn voor een hypotheekprijs. Als de markt haar al verwachtte, kan zij er eerder rekening mee hebben gehouden. Omgekeerd kunnen veranderende inflatieverwachtingen de lange rente omhoogduwen terwijl de korte rente op dat moment niet verandert. De ECB beschrijft verwachtingen nadrukkelijk als onderdeel van de overdracht van monetair beleid.
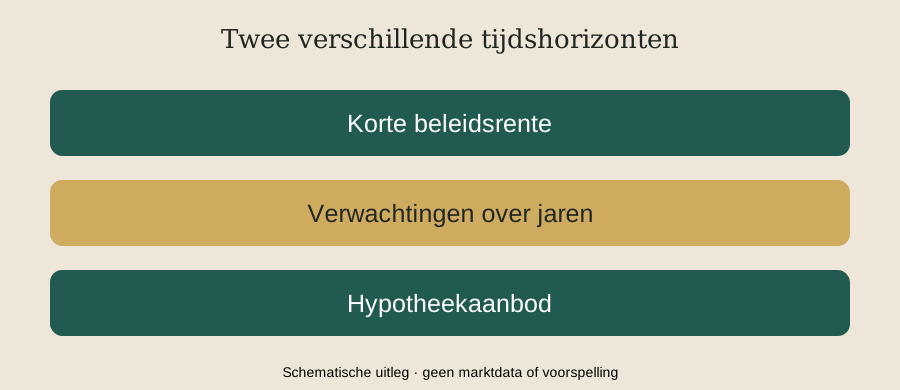
Daar komt de aanbieder bij. Financieringskosten, kredietrisico, kosten en concurrentie werken door in het aangeboden tarief. De hypotheekrente is dus geen ECB-percentage met één vaste opslag. DNB laat bij de uitleg over hogere leenkosten zien waarom de doorwerking verschilt tussen soorten leningen en spaargeld.
Voor een bestaande hypotheek is vervolgens het contract doorslaggevend. Wie een rente heeft vastgezet, krijgt niet bij ieder nieuwsbericht een nieuwe rekening. Het moment waarop een rentevaste periode eindigt, is iets anders dan het moment waarop een centrale bank vergadert. Voor een nieuw aanbod en voor een lopend contract kunnen daardoor heel verschillende vragen spelen.
Je hoeft geen rentecurve te kunnen voorspellen om dat onderscheid te begrijpen. Het voorkomt vooral een verkeerde verwachting: één gunstige krantenkop is geen offerte. Een hypotheekprijs vertelt wat geld voor een bepaalde periode en onder bepaalde voorwaarden kost. De ECB zet een belangrijke toon, maar niet de hele melodie.