Werkkapitaal wordt op de balans vaak berekend als vlottende activa minus kortlopende schulden. KVK noemt daarbij onder meer voorraad, openstaande klantfacturen en geld. Die onderdelen verschillen flink in beschikbaarheid: een banktegoed is niet hetzelfde als een product dat nog een koper moet vinden.
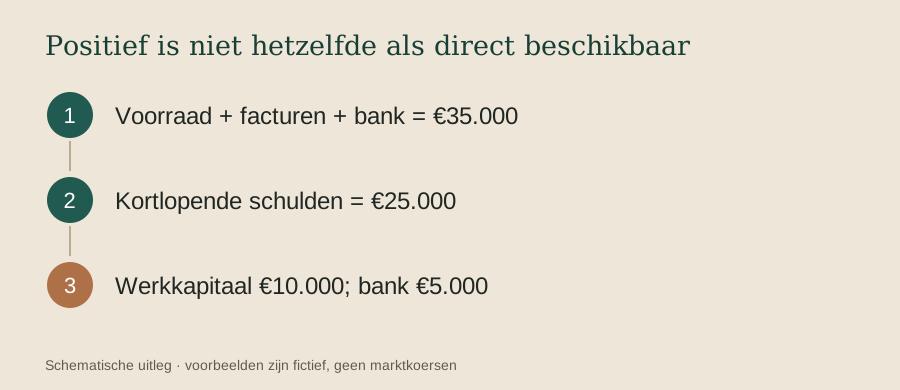
Stel dat een fictief bedrijf 20.000 euro voorraad heeft, 10.000 euro te ontvangen facturen en 5.000 euro op de bank. Tegenover die 35.000 euro staan 25.000 euro kortlopende schulden. Het berekende werkkapitaal is positief: 10.000 euro. Toch staat er nu maar 5.000 euro op de rekening.
Dat hoeft geen probleem te zijn, zolang ontvangsten op tijd komen en betalingen daarop aansluiten. Maar de berekening alleen bewijst dat niet. Als veel schulden morgen betaald moeten worden en de voorraad pas volgende maand verkoopt, blijft timing doorslaggevend.
Ook de waarde van voorraad vraagt aandacht. Een artikel dat niet meer verkoopt kan minder opleveren dan gehoopt. En een openstaande factuur is pas geld zodra de klant betaalt. Het gaat dus niet alleen om de omvang van het bezit, maar ook om de snelheid en zekerheid waarmee het beschikbaar komt.
Daarmee krijgt het magazijn een tweede betekenis. Het bevat producten voor klanten én geld dat onderweg is door het bedrijf. Wie alleen naar de volle schappen kijkt, mist die tweede laag. De praktische vraag is wanneer dat geld weer terug op de rekening komt.