Bij buitenlandse beleggingen kan de wisselkoers het resultaat versterken of verzwakken. De Amerikaanse beleggersvoorlichting Investor.gov beschrijft valutarisico als een afzonderlijke factor bij internationaal beleggen. Voor iemand die in euro’s rekent, geldt diezelfde logica wanneer een belegging in dollars wordt gewaardeerd.
Stel dat een belegging van 100 dollar naar 110 dollar stijgt. Dat is 10 procent winst in dollars. Neem vervolgens een denkbeeldige wisselkoers waarbij één dollar eerst één euro waard is en later 90 eurocent. De eindwaarde is dan 99 euro. De belegging steeg in haar eigen valuta, maar daalde in deze vereenvoudigde eurorekening met 1 procent. Kosten, dividend en belastingen zijn niet meegenomen.
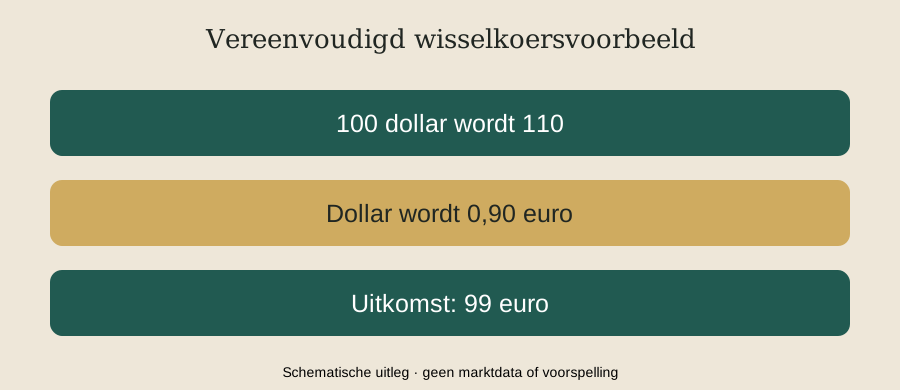
Die uitkomst voelt minder vreemd wanneer je de twee stappen apart zet. Eerst verandert de waarde van het bezit. Daarna verandert de omrekenfactor. De volgorde maakt zichtbaar waarom alleen naar de buitenlandse koers kijken onvoldoende is. De bewegingen tellen ook niet simpelweg als percentages bij elkaar op: in het voorbeeld vermenigvuldig je 1,10 met 0,90.
Een product in euro’s afrekenen zegt bovendien op zichzelf nog niet wat alle economische valutarisico’s van de onderliggende beleggingen zijn. Daarvoor zijn de portefeuille en eventuele valuta-afdekking relevant. Bij een afgedekte variant moeten de aanpak en kosten uit de productdocumentatie blijken. De naam op de handelsknop vertelt niet het hele verhaal.
Internationaal beleggen opent andere markten, maar brengt ook een tweede meetlat mee. Dat is geen voorspelling dat een munt gaat stijgen of dalen. Het is een verklaring waarom twee beleggers dezelfde buitenlandse koers kunnen zien en toch een verschillend resultaat in hun eigen geld ervaren.