KVK beschrijft werkkapitaal als de ruimte die nodig is om de dagelijkse bedrijfsvoering te financieren. De timing van geldstromen speelt daarin een belangrijke rol. Een verkoop op rekening kan economisch aantrekkelijk zijn, terwijl de bijbehorende betaling nog weken op zich laat wachten.
Stel je een fictieve bakker voor die een grote zakelijke bestelling krijgt. Voor ingrediënten en extra inzet gaat meteen 600 euro de deur uit. De klant betaalt de rekening van 1.000 euro pas een maand later. Gedurende die maand moet de bakker die eerdere uitgave kunnen opvangen. Andere kosten zijn in dit eenvoudige voorbeeld nog niet meegerekend.
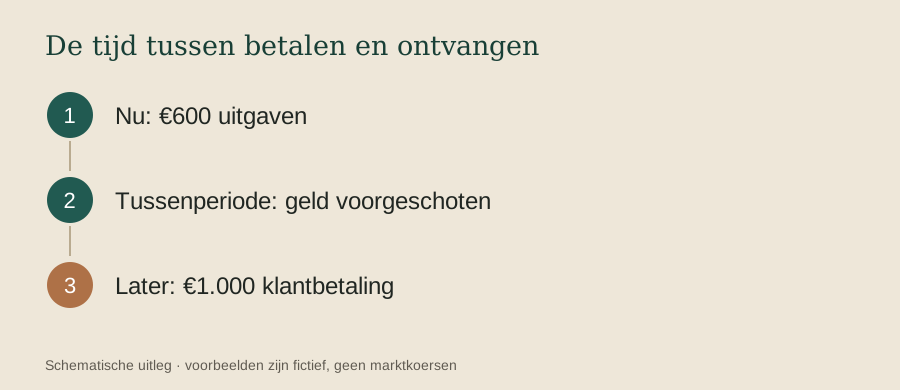
Verdubbel de bestelling en het tijdsverschil verdwijnt niet. Er moet juist meer worden voorgeschoten. Groei kan daardoor extra financieringsruimte vragen voordat zij meer geld op de bank oplevert. De omzetregel alleen laat dat tijdelijke gat niet zien.
Een liquiditeitsbegroting zet daarom ontvangsten en uitgaven in de tijd. Niet alleen hoeveel er komt, maar ook wanneer. Zo'n overzicht verschilt van een winstverwachting. Een lening kan bijvoorbeeld de kas aanvullen, terwijl zij tegelijk een verplichting voor later creëert.
Voor jou als ondernemer zit de bruikbare blik dus tussen de order en de betaling. Welke uitgaven moeten eerder, welke ontvangsten komen later en wat gebeurt er bij vertraging? Een mooie opdracht blijft mooi, maar wordt pas uitvoerbaar als ook de tussenliggende weken betaald kunnen worden.