Bij een gewone obligatie leen je geld aan een uitgever, bijvoorbeeld een onderneming of overheid. Een vaste coupon beschrijft de afgesproken rentebetaling op de nominale waarde. De beurskoers is iets anders: de prijs waarvoor iemand die bestaande lening wil overnemen. Investor.gov maakt dat onderscheid bij de uitleg van obligatierisico’s.
Stel dat een obligatie van nominaal 1.000 euro jaarlijks 20 euro rente betaalt. Als nieuwe, vergelijkbare leningen een hogere rente bieden, is die oude betaling minder aantrekkelijk. De bestaande obligatie zal bij verder gelijke omstandigheden goedkoper moeten worden om een koper te interesseren. Hoeveel goedkoper hangt onder meer af van de resterende looptijd; er is geen universele korting.
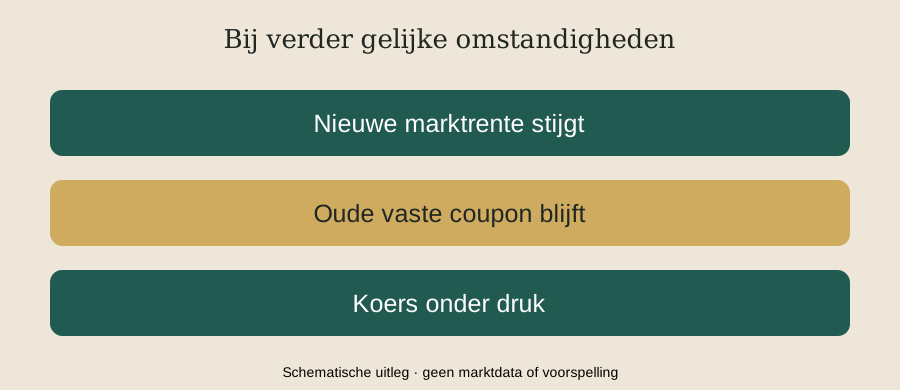
Een koersdaling is daarom niet automatisch een bericht dat de uitgever failliet dreigt te gaan. Renteverandering kan al voldoende zijn. Kredietrisico blijft daarnaast bestaan: de kans dat beloofde betalingen niet worden nagekomen. Die twee oorzaken kunnen tegelijk bewegen, maar ze vertellen niet hetzelfde verhaal.
Wie een individuele obligatie tot de afgesproken einddatum houdt, kijkt naar de contractuele kasstromen en de vraag of de uitgever betaalt. Wie eerder verkoopt, krijgt met de dan geldende marktprijs te maken. Ook een obligatiefonds heeft een bewegende waarde. Het etiket obligatie maakt een fonds niet gelijk aan een spaarrekening met een vaste einduitkering.
Dat is waarom renteberichten ook voor ogenschijnlijk rustige beleggingen belangrijk zijn. Vast kan slaan op de coupon, terwijl de prijs volop beweegt. De vraag is niet alleen hoeveel rente er op het papier staat, maar ook wanneer je geld terugkomt en tegen welke prijs je tussentijds zou kunnen uitstappen.