Een bedrag in euro's heet nominaal. Koopkracht gaat over wat je daarmee kunt kopen. Dat onderscheid geldt voor loon, spaargeld en pensioen. Voorlichting van Wijzer in geldzaken benadrukt bovendien dat een pensioeninkomen uit verschillende onderdelen kan bestaan. Eén bedrag uit één regeling is dus niet altijd het volledige toekomstige inkomen.
Een hypothetisch voorbeeld: een maandbedrag stijgt van 1.000 naar 1.020 euro. Dat is 2 procent meer. Als eenzelfde pakket uitgaven ondertussen van 1.000 naar 1.040 euro gaat, kost dat pakket 4 procent meer. Voor precies dat pakket schiet de verhoging dus tekort.
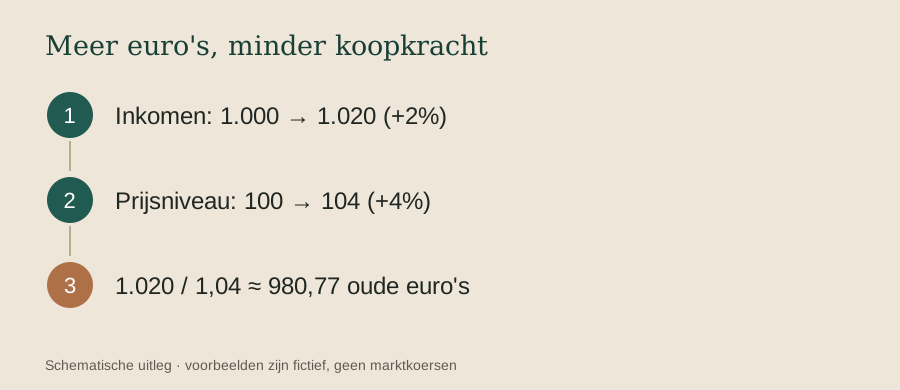
Reken je de 1.020 euro terug naar het oude prijsniveau, dan deel je door 1,04. Er blijft ongeveer 980,77 euro aan oorspronkelijke koopkracht over: ongeveer 1,9 procent minder. Dit is een vereenvoudigde berekening met verzonnen percentages, geen actuele pensioenuitkomst of inflatieverwachting.
Bij een echt pensioenoverzicht komen andere vragen erbij. Is een bedrag bruto of netto, voor welke ingangsdatum geldt het en welke onzekerheid zit in de raming? Regelingen en persoonlijke situaties verschillen. Een algemeen verhaal over koopkracht kan niet bepalen welke uitkering jouw uitvoerder later precies zal doen.
De begrijpelijke vraag achter de brief is daarom niet alleen hoeveel euro erbij komt. Het is ook welk leven dat bedrag kan betalen. Door bedrag, prijsniveau en voorwaarden uit elkaar te houden, wordt een pensioenoverzicht minder abstract en krijgt het woord verhoging de juiste maat.