Bij een contant dividend keert een bedrijf geld uit aan aandeelhouders. Dat geld blijft daarna niet meer beschikbaar voor investeringen, schuldaflossing of een buffer binnen het bedrijf. De Amerikaanse beleggersvoorlichting Investor.gov legt daarom uit dat een aandeel op de ex-dividenddatum in koers kan dalen met ongeveer het uitgekeerde bedrag. Andere koersbewegingen kunnen dat effect tegelijk versterken of verbergen.
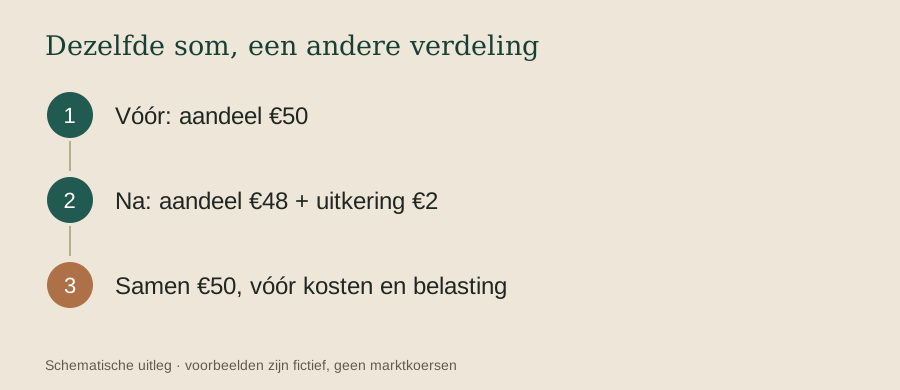
Neem een bewust eenvoudig rekenvoorbeeld. Een aandeel staat op 50 euro en er wordt 2 euro uitgekeerd. Als verder niets verandert en de koers precies met die uitkering daalt, heb je daarna een aandeel van 48 euro plus 2 euro geld. Samen is dat opnieuw 50 euro, vóór belasting en kosten. De uitbetaling heeft vermogen verplaatst; zij heeft in deze rekensom geen vermogen geschapen.
Dat maakt dividend niet waardeloos. Het onderscheid zit tussen een uitkering ontvangen en extra rendement behalen. Je totale resultaat bestaat uit de verandering van de waarde van je belegging én wat je tussentijds ontvangt. Alleen naar het bedrag op de bankrekening kijken laat de andere kant van die som verdwijnen.
Ook een hoog dividendpercentage vraagt om context. Deel een uitkering van 2 euro door een koers van 50 euro en je krijgt 4 procent. Bij een koers van 25 euro wordt dezelfde uitkering ineens 8 procent. Het percentage verdubbelt dan zonder dat er één euro méér wordt uitgekeerd. Een gedaalde noemer kan er dus indrukwekkend uitzien.
De nuttige vraag achter een dividendbericht is wat het bedrijf verdient, welke middelen het nodig heeft en of de uitkering houdbaar is. Een aangekondigd bedrag voor één periode belooft niets over alle volgende jaren. Het plezier van de bijschrijving mag blijven; alleen de gedachte aan gratis geld kan eruit.