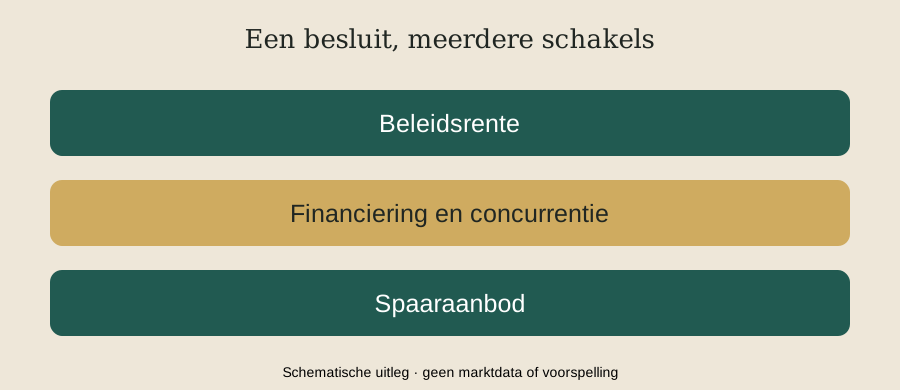
De Europese Centrale Bank beïnvloedt de prijs van kort geld. Een van haar instrumenten is de vergoeding die banken krijgen voor geld dat zij bij de centrale bank aanhouden. Daarmee zet ze een belangrijk baken voor de financiële markt. Maar ze schrijft niet voor welk percentage een particuliere spaarrekening moet opleveren. Dat tarief stelt de bank zelf vast.
Daar begint het verschil tussen een beleidsbesluit en een bankaanbod. Een bank die veel extra spaargeld wil aantrekken heeft een andere reden om een scherpe rente te bieden dan een bank die al ruim voldoende financiering heeft. Concurrentie speelt mee, net als de samenstelling van de balans. DNB beschrijft hoe banken de kosten van spaargeld afwegen tegen de inkomsten uit hun leningen.
Een denkbeeldige vergelijking maakt het tastbaar. Op 10.000 euro levert een half procentpunt extra rente over een heel jaar 50 euro bruto op, als saldo en tarief gelijk blijven. Dat is een rekensom, geen actuele aanbieding. Het nieuws over de ECB vertelt je dus iets over het speelveld; het productblad vertelt je wat een bank werkelijk betaalt.
Ook dat productblad heeft meer dan één regel. Een tijdelijke actierente kan iets anders betekenen dan een blijvend variabel tarief. Een hoger percentage op geld dat vaststaat heeft andere voorwaarden dan een vrij opneembaar tegoed. Wie die verschillen weglaat, vergelijkt bedragen die op papier op elkaar lijken maar in gebruik niet hetzelfde zijn.
De interessante vraag is daarom niet waarom jouw rente exact achter de ECB aanloopt. Die koppeling is er niet. Interessanter is hoeveel moeite een bank op dat moment wil doen voor jouw geld. De beleidsrente opent het gesprek, maar de concurrentie om spaarders bepaalt mede welk aanbod er op tafel ligt.